HAR BIR OILA TADBIRKOR BÖLADI

Aholi turmuş darajasi va sifatini yuksaltirişda bandlikni taʼminlaş, daromad manbalarini yaratiş ijtimoiy-iqtisodiy taraqqiyotning asosiy yönalişlaridan biri hisoblanadi. Şu bois yurtimizda bu borada turli islohotlar amalga oşirilib, aholiga keng imkoniyat yaratilmoqda. Ayniqsa, tadbirkorlik böyiça har qanday taşabbus qöllab-quvvatlanib, davlatimiz tomonidan ham amaliy, ham huquqiy yordam körsatilmoqda.
Mehnat bilan band bölmagan aholi uçun imkoniyat
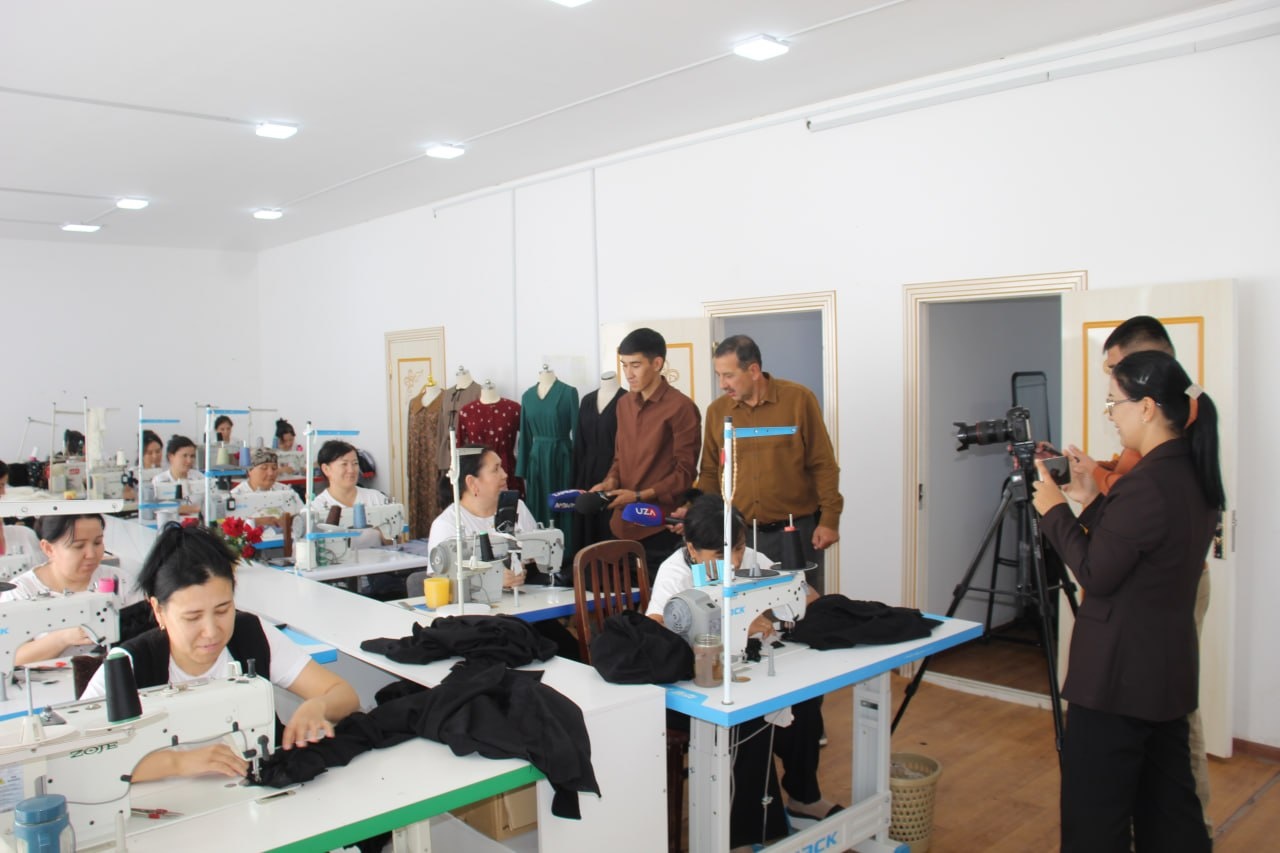
Prezidentimiz tomonidan yaqinda qabul qilingan “Har bir oila — tadbirkor” dasturini amalga oşiriş töğrisidagi qaror ham aynan şu maqsadga qaratilganligi bilan ahamiyatlidir. Uşbu qaror asosan mehnat bilan band bölmagan aholini tadbirkorlik, hunarmandlik, fermerlik, kasanaçilikka örgatiş orqali ularga daromad manbaini yaratib berişga qaratilgan.
Qarorga asosan qişloq va mahallalarda böş turgan yerlar va binolar yangi taşkil etilayotgan oilaviy tadbirkorlik subʼektlariga biriktiriladi. Tadbirkorlar uçun bu juda katta imkoniyat bölib, endi qöşimça iş örinlari va daromad manbalari yaratiladi.
Dastur doirasida kreditlar ajratiladi
“Har bir oila — tadbirkor” dasturi doirasida kreditlar ajratiş töğrisidagi Nizomga köra, tadbirkorlikni yölga qöyiş yoki rivojlantiriş maqsadlari uçun imtiyozli kreditlar ajratiladi. Tadbirkorlik faoliyati bilan şuğullaniş istagida bölgan jismoniy şaxslarga oilaviy tadbirkorlikni rivojlantiriş uçun eng kam iş haqining 150 baravarigaça miqdorda mikrokredit, kiçik tadbirkorlik subʼektlari hisoblangan yakka tartibdagi tadbirkorlar, mikrofirma, kiçik korxona, dehqon va fermer xöjaliklari hamda oilaviy tadbirkorlik subʼektlari uçun esa eng kam iş haqining 1000 baravarigaça miqdorda kreditlar ajratiş közda tutilgan. Kreditlarning foiz stavkasi yillik 7 foiz miqdorida belgilangan. Bunda kredit liniyasi 3 foizni, bank marjasi 4 foizni taşkil etadi.
Mikrokreditlar 6 oygaça imtiyozli davr bilan 3-yildan köp bölmagan muddatga beriladi. Kreditlar esa uşbu kredit hisobiga amalga oşiriladigan loyihaning biznes rejasiga muvofiq özini özi qoplaş jihatlaridan kelib çiqib 2-yilgaça imtiyozli davr bilan 5-yil muddatgaça ajratilişi mumkin.
Kreditlar sektor rahbarlari va mahalla fuqarolar yiğinlari tavsiyanomalariga asosan beriladi.
Qanday hujjatlar talab qilinadi?
Kreditlarni rasmiylaştirişda jismoniy şaxslar bankka ariza, pasport nusxasi hamda kredit qaytarilişining taʼminoti sifatida hududlarni ijtimoiy-iqtisodiy rivojlantiriş böyiça sektorlar rahbarlari va mahalla fuqarolar yiğini tomonidan oilaviy tadbirkorlikni rivojlantiriş uçun beriladigan imtiyozli kreditlaş böyiça tavsiyanomalarni topşirişlari kerak.
Garov yoki kafillik: qaysi biri qabul qilinadi?
Banklar tomonidan kredit qaytarilişining taʼminoti sifatida jismoniy şaxslardan özi yaşaydigan hudud sektori rahbari va mahalla fuqarolar yiğini tomonidan oilaviy tadbirkorlikni rivojlantiriş uçun beriladigan imtiyozli kreditlaş böyiça tavsiyanoma qabul qilinadi.
Kiçik tadbirkorlik subʼektlari kredit oliş uçun bankka ariza, biznesreja, tegişli davlat soliq inspektsiyasiga oxirgi hisobot davri uçun buxgalteriya balansi, 90 kundan ortiq muddatdagi qarzlarga doir soliştiriş dalolatnomalari, moliyaviy natijalar töğrisida hisobot kabi hujjatlarni taqdim etadi. Yangi taşkil etilgan yuridik şaxslar, yakka tartibdagi tadbirkorlar, dehqon xöjaliklari esa ariza va biznes rejalarini topşirsa kifoya.
Kiçik tadbirkorlik subʼektlari kredit qaytarilişining taʼminoti sifatida bankka uçinçi şaxs kafilligi, suğurta polislari, kredit hisobiga sotib olinayotgan mol-mulklar, Özbekiston Respublikasi Vazirlar Mahkamasi huzuridagi Tadbirkorlik faoliyatini rivojlantirişni qöllab-quvvatlaş davlat jamğarmasi kafilligi yoki qonun hujjatlari doirasidagi boşqa taʼminot turlaridan birini taqdim etadi. Tijorat banklari kiçik tadbirkorlik subʼektlariga yuqorida nazarda tutilgan taʼminot turlarini talab qilmasdan ham eng kam iş haqining 150 baravarigaça bölgan miqdorda işonçli mikrokredit beriş huquqiga ega. Buning uçun kredit oluvçi tadbirkor muayyan daromadga egaligini tasdiqlovçi hujjat taqdim etişi lozim.
Samarali loyihalar uçun köproq miqdorda kreditlar ajratiladi
Dastur doirasida tuman va şaharlarda samaradorligi yuqori va barqaror iş örinlari yaratiş imkoniyati mavjud bölgan loyihalarga ham tegişli resurslar hisobidan eng kam iş haqining 1000 baravaridan ortiq miqdorda yillik 7 foiz stavkada imtiyozli kredit ajratilişi közda tutilgan. Bunday samarali loyihalar hududni ijtimoiy-iqtisodiy rivojlantirişda ahamiyatli deb topilsa, tegişli hududiy işçi guruhlar tomonidan tanlab olinadi.
Mikrokreditning bir qismi naqd pulda ham berilişi mumkin
Dastur doirasidagi resurslar hisobidan ajratiladigan imtiyozli kreditlar alohida kredit hisob varaği oçilib, tölov topşiriqnomalariga muvofiq, naqd pulsiz şaklda pul ötkaziş yöli bilan beriladi.
Ammo jismoniy şaxslarga imtiyozli mikrokreditlar ajratilayotgan loyihaning öziga xos jihatlariga köra, kredit hisobiga olinadigan mahsulotni pul ötkaziş orqali sotib olişga imkoniyat bölmagan taqdirda hududiy işçi guruhga maʼlum qilinadi. Ularning bu böyiça çiqargan xulosalariga köra mikrokreditning bir qismi naqd pulda ham berilişi mumkin.
Kredit hamda unga hisoblangan foizlarni naqd pulda, bank plastik kartoçkalari orqali yoki qarz oluvçining hisobvarağidan pul ötkazib beriş yöli bilan qaytariş mumkin.
Lekin olingan kreditdan boşqa maqsadda foydalanilsa, bank tomonidan tegişli tartibda maqsadsiz işlatilgan qismi muddatidan ilgari undirib olinadi.
Bugungi kunda qaysi sohada bölmasin, izlaniş, imkon topib yanada yaxşi yaşaş uçun harakat qiliş zamon talabiga aylangan. Albatta, buning uçun ayni paytda imkoniyat yetarli. Faqatgina istak va intiliş bölsa bas.
Davlatimiz rahbari taşabbusi bilan tatbiq etilayotgan “Har bir oila - tadbirkor” dasturi yurtimizda tadbirkorlik faoliyatining yanada jadallaşişiga, iqtisodiyotimiz yanada yuksalib, aholi turmuşi bundan-da farovon bölişiga xizmat qiladi.
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶
 ▶